關稅波動已成為環球採購的關鍵風險因素之一。過去十年的大部分時間,採購機構都把貿易政策視為由法律及合規團隊在幕後監察的事務,最多每年檢討一次。這個假設已不再成立。踏入2026年,關稅波動已成為全球貿易及採購專業人士最關注的監管問題,而仍採用僵化、單一地區採購合約的機構,因此承受著最大的財務風險。
關稅波動已成為營運現實,而非政策註腳
這項轉變的規模有充分記錄。近期的行業研究顯示,貿易專業人士現已將關稅波動列為其最重大的監管風險,較往年大幅上升。昔日每年一次的政策檢討,如今已成為即時的營運變數,足以在落單至清關期間改變貨物的到岸成本。
對於從亞洲採購的企業而言,這帶來一個具體的結構性問題。供應商關係可能穩健、工廠可靠、產品規格正確——但相關合約框架卻是為一個比現今企業所處更穩定的貿易環境而設計。
為何傳統年度合約已無法提供足夠保障
傳統採購合約通常以年度定價週期為基礎:議定價格、固定十二個月,翌年再作檢討。此模式假設貿易成本的變動是漸進且可預測的。在現今的環境下,這個假設已不再可靠。關稅表可在短時間內變更,產品分類可被重新詮釋,而一個國家的優惠貿易地位亦可在幾乎沒有預警的情況下改變。
當上述情況發生時,繼續依賴固定年度協議的機構通常只剩下兩個不利結果:承受隨之而來的利潤損失,或在弱勢下與供應商重新議價,而對方清楚知道買家並無後備方案。兩者均不符合企業的長遠利益。
因應關稅波動訂立採購合約的五大原則
能有效管理採購合約中關稅波動的機構,往往會貫徹一套一致的規範。這些規範均無需複雜的工具,但每一項都需要持續的採購管治:
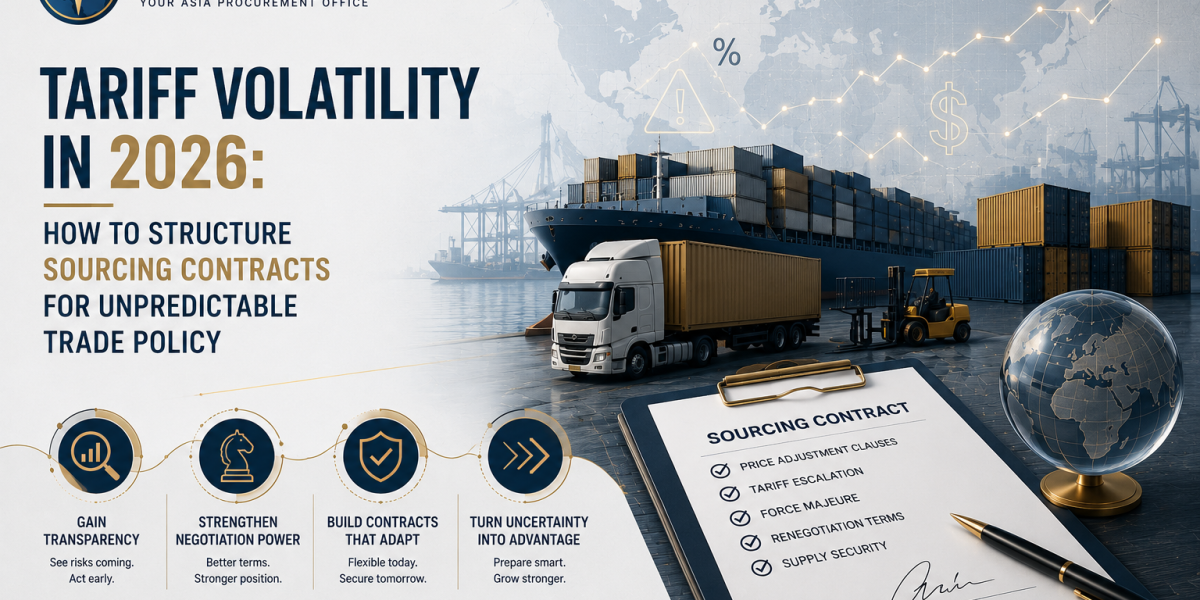
1. 將成本調整機制直接納入合約。結構完善的協議不再承諾單一固定價格,而是加入考慮關稅變動的條款——成本分擔公式、明確的價格檢討觸發條件,或與特定監管事件而非固定日期掛鈎的重新議價窗口。
2. 在有需要之前預先審核後備供應商。供應商多元化只有在主動完成時才有效。在另一國家或地區擁有一家經驗證的替代供應商——即使不常使用——亦可將突如其來的關稅變動由危機轉化為可控的調整。
3. 將採購決策與海關分類決策分開處理。採購實務中一個常見且代價高昂的漏洞,是在未充分核實產品的海關分類及原產地文件前便為產品定價。在承諾採購量之前解決此問題,可避免貨物付運後才出現意料之外的關稅責任。
4. 按產品類別而非僅按供應商監察關稅風險。關稅風險往往集中於特定物料或產品類別,而非個別工廠。以類別層面追蹤風險,能更清晰地掌握供應鏈中哪些部分存在真正的風險。
5. 維持獨立於商業談判之外的生產監督。若負責價格談判的同一批人員,同時全權負責核實生產品質及合規,問題便較容易被忽略。獨立的監督及檢驗能在問題——以及成本偏差——反映於最終發票之前將其識別出來。
更廣泛的轉變:由最低成本採購走向系統化韌性
這些做法反映了2026年採購策略的更廣泛轉型。成本仍然是重要因素,但已不再是採購成功的唯一決定因素。領先機構正刻意在供應鏈中建立冗餘:將生產分佈於兩個地區、為關鍵零部件維持適量的緩衝庫存,並將供應商核實視為一項持續的規範,而非首張採購訂單前的一次性步驟。
這種做法並不能消除關稅風險;沒有任何策略可以做到。然而,它確實能實質改變買家的議價地位。擁有經驗證的後備供應商、準確的原產地文件,以及能適應政策變化的合約架構的機構,能以強勢地位進行談判;缺乏這些要素的機構,則只能在風險暴露下談判。
對採購領導層的啟示
貿易政策的波動在2026年不大可能減退。恰當的應對方法並非嘗試預測每一項監管變化——這是沒有任何機構能可靠做到的——而是建立足夠穩健的採購框架,在不影響營運或利潤的情況下吸收變化。這需要嚴格的供應商驗證、為多變貿易環境而設計的合約,以及能在流程早期而非付運後識別問題的生產監督。
這正是採購執行辦公室所要提供的核心職能:不僅是識別供應商,更是圍繞這段關係建立結構性控制,確保在世界另一端發生的政策變動,不會演變成本地的利潤危機。
Golden Leverage 是一家以香港為基地的採購執行辦公室,自2015年起支援國際企業在亞洲各地進行採購。