أصبح تقلّب الرسوم الجمركية أحد عوامل المخاطر الحاسمة في التوريد العالمي. فخلال معظم العقد الماضي، تعاملت إدارات المشتريات مع السياسة التجارية بوصفها شأنًا تتابعه فرق الشؤون القانونية والامتثال في الخلفية، ويُراجَع مرة واحدة في السنة على الأكثر. لم يعد هذا الافتراض صالحًا. فمع دخول عام 2026، يتصدّر تقلّب الرسوم الجمركية المخاوف التنظيمية لدى المتخصصين في التجارة والمشتريات حول العالم، والمؤسسات التي لا تزال تعمل بعقود توريد جامدة تعتمد على منطقة واحدة هي التي تتحمّل نتيجةً لذلك أكبر قدر من التعرّض المالي.
تقلّب الرسوم الجمركية أصبح واقعًا تشغيليًا لا مجرد هامش في السياسات
حجم هذا التحوّل موثّق جيدًا. إذ تُظهر أبحاث قطاعية حديثة أن المتخصصين في التجارة باتوا يعدّون تقلّب الرسوم الجمركية أكبر مخاطرهم التنظيمية، في ارتفاع ملحوظ مقارنة بالسنوات السابقة. فما كان مراجعة سنوية للسياسات أصبح متغيرًا تشغيليًا حيًّا قادرًا على تغيير التكلفة الواصلة للشحنة في الفترة الفاصلة بين تقديم الطلب والتخليص الجمركي.
وبالنسبة إلى الشركات التي تستورد من آسيا، يخلق ذلك مشكلة هيكلية محددة. فقد تكون العلاقة مع المورّد سليمة، والمصنع موثوقًا، ومواصفات المنتج صحيحة، ومع ذلك يكون الإطار التعاقدي الأساسي قد بُني لبيئة تجارية أكثر استقرارًا من تلك التي تعمل فيها الشركات اليوم.
لماذا لم تعد العقود السنوية التقليدية توفّر حماية كافية
تُبنى عقود المشتريات التقليدية عادةً على دورات تسعير سنوية: يُتفاوض على سعر، ويُثبَّت لمدة اثني عشر شهرًا، ثم يُعاد النظر فيه في العام التالي. ويفترض هذا النموذج أن تكاليف التجارة تتغير تدريجيًا وبشكل متوقع. وفي ظل الظروف الحالية، لم يعد هذا الافتراض موثوقًا. فجداول الرسوم الجمركية قد تتغير بإشعار محدود، وقد يُعاد تفسير تصنيفات المنتجات، وقد يتبدّل الوضع التجاري التفضيلي لدولة ما دون سابق إنذار يُذكر.
والمؤسسات التي تواصل الاعتماد على اتفاقيات سنوية ثابتة تجد نفسها عادةً أمام خيارين غير مواتيين عند حدوث ذلك: إما تحمّل الخسارة الناتجة في هامش الربح، أو الدخول في إعادة التفاوض من موقع ضعف مع مورّد يدرك أن المشتري لا يملك خطة بديلة. ولا يخدم أيّ من الخيارين المصالح طويلة الأجل للشركة.
خمسة مبادئ لهيكلة عقود التوريد في مواجهة تقلّب الرسوم الجمركية
تميل المؤسسات التي تدير تقلّب الرسوم الجمركية في عقود التوريد بفعالية إلى تطبيق مجموعة متسقة من الممارسات المنضبطة. لا يتطلب أيّ منها أدوات معقدة، لكن كلًّا منها يتطلب حوكمة مشتريات مستدامة:
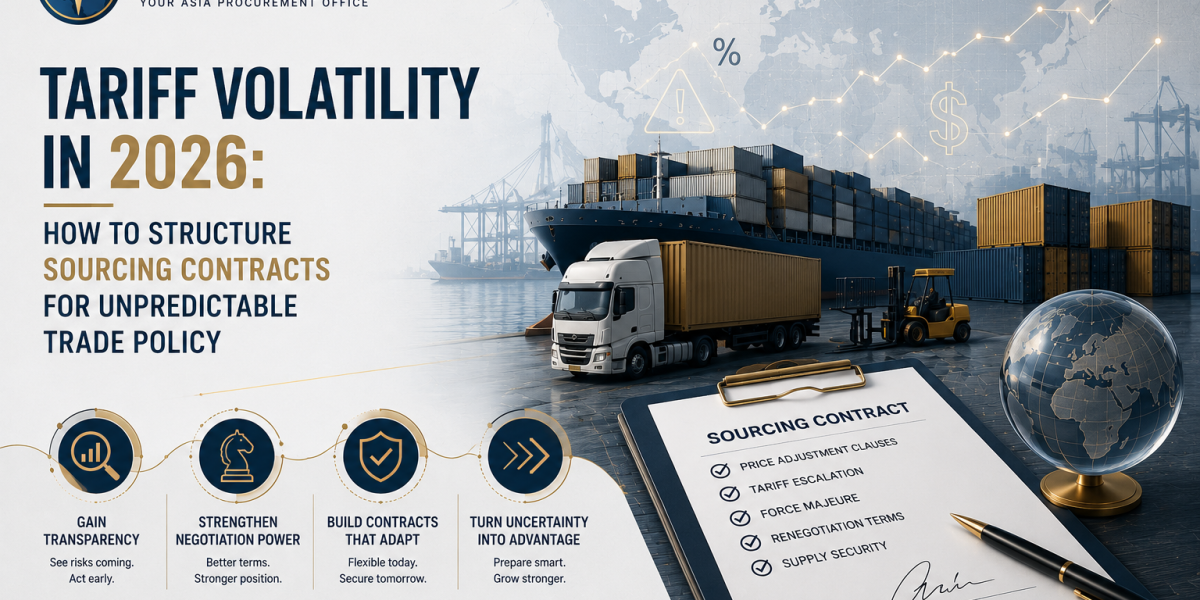
1. أدرِج آليات تعديل التكلفة مباشرة في العقد. بدلًا من الالتزام بسعر ثابت واحد، باتت الاتفاقيات المُحكمة تتضمن أحكامًا تراعي تغيّرات الرسوم: معادلات لتقاسم التكاليف، أو محفّزات محددة لمراجعة الأسعار، أو فترات لإعادة التفاوض مرتبطة بأحداث تنظيمية بعينها بدلًا من تاريخ ثابت في التقويم.
2. اعتمد مورّدًا ثانويًا قبل الحاجة إليه. لا يكون تنويع الموردين فعّالًا إلا إذا أُنجز بشكل استباقي. فوجود مورّد بديل موثّق في دولة أو منطقة أخرى، حتى وإن استُخدم نادرًا، يحوّل التغيّر المفاجئ في الرسوم الجمركية من أزمة إلى تعديل يمكن إدارته.
3. افصل قرارات التوريد عن قرارات التصنيف الجمركي. من الثغرات الشائعة والمكلفة في ممارسات المشتريات تسعير منتج دون التحقق الكامل من تصنيفه الجمركي ومستندات بلد المنشأ. ومعالجة ذلك قبل الالتزام بالكميات تمنع ظهور التزامات جمركية غير متوقعة بعد شحن البضائع.
4. راقب التعرّض للرسوم الجمركية حسب فئة المنتج، لا حسب المورّد فقط. تميل مخاطر الرسوم الجمركية إلى التركّز حول مواد أو فئات منتجات محددة بدلًا من مصانع بعينها. وتتبّع التعرّض على مستوى الفئة يمنح رؤية أوضح بكثير لأجزاء سلسلة التوريد التي تنطوي على مخاطر حقيقية.
5. حافظ على إشراف مستقل على الإنتاج، منفصل عن التفاوض التجاري. عندما يكون الفريق المسؤول عن التفاوض على الأسعار هو وحده المسؤول أيضًا عن التحقق من جودة الإنتاج والامتثال، تزداد احتمالات مرور المشكلات دون اكتشاف. أما الإشراف والفحص المستقلان فيرصدان المشكلات، وانحراف التكاليف، قبل أن تصل إلى الفاتورة النهائية.
تحوّل أوسع: من التوريد الأقل تكلفة إلى المرونة المنظّمة
تعكس هذه الممارسات تحوّلًا أوسع في استراتيجية المشتريات لعام 2026. فالتكلفة لا تزال عاملًا مهمًا، لكنها لم تعد المحدّد الوحيد لنجاح التوريد. إذ تعمد المؤسسات الرائدة إلى بناء بدائل احتياطية في سلاسل توريدها: توزيع الإنتاج على منطقتين، والاحتفاظ بمخزون احتياطي معتدل للمكوّنات الحيوية، والتعامل مع التحقق من الموردين بوصفه ممارسة مستمرة لا خطوة واحدة تسبق أول أمر شراء.
لا يُلغي هذا النهج مخاطر الرسوم الجمركية؛ فلا توجد استراتيجية قادرة على ذلك. لكنه يغيّر جوهريًا الموقف التفاوضي للمشتري. فالمؤسسة التي تملك مورّدًا ثانويًا موثّقًا، ومستندات منشأ دقيقة، وعقدًا مُهيكلًا لاستيعاب تغيّر السياسات، تتفاوض من موقع قوة. أما المؤسسة التي تفتقر إلى هذه العناصر فتتفاوض من موقع انكشاف.
الانعكاسات على قيادات المشتريات
من غير المرجّح أن يتراجع تقلّب السياسات التجارية في 2026. والاستجابة المناسبة ليست محاولة التنبؤ بكل تغيير تنظيمي، وهي مهمة لا تستطيع أي مؤسسة إنجازها بشكل موثوق، بل بناء أطر توريد مرنة بما يكفي لاستيعاب التغيير دون تعطيل العمليات أو المساس بهوامش الربح. ويتطلب ذلك تحققًا صارمًا من الموردين، وعقودًا مصمّمة لبيئة تجارية متقلبة، وإشرافًا على الإنتاج قادرًا على رصد المشكلات في وقت مبكر من العملية لا بعد الشحن.
هذه هي الوظيفة الجوهرية التي صُمّم مكتب تنفيذ المشتريات لتقديمها: ليس مجرد تحديد الموردين، بل الضوابط الهيكلية التي تحيط بتلك العلاقة، بما يضمن ألا يتحوّل تغيّر في السياسات يبدأ في الطرف الآخر من العالم إلى أزمة في هوامش الربح لديك.
Golden Leverage مكتب لتنفيذ المشتريات مقرّه هونغ كونغ، يدعم الشركات الدولية في التوريد من مختلف أنحاء آسيا منذ عام 2015.